Учёт материальных ценностей на складе: приход, расход, остатки и инвентаризация
 Даяна Хархенова
Маркетолог Union EAM
 5
7 мин
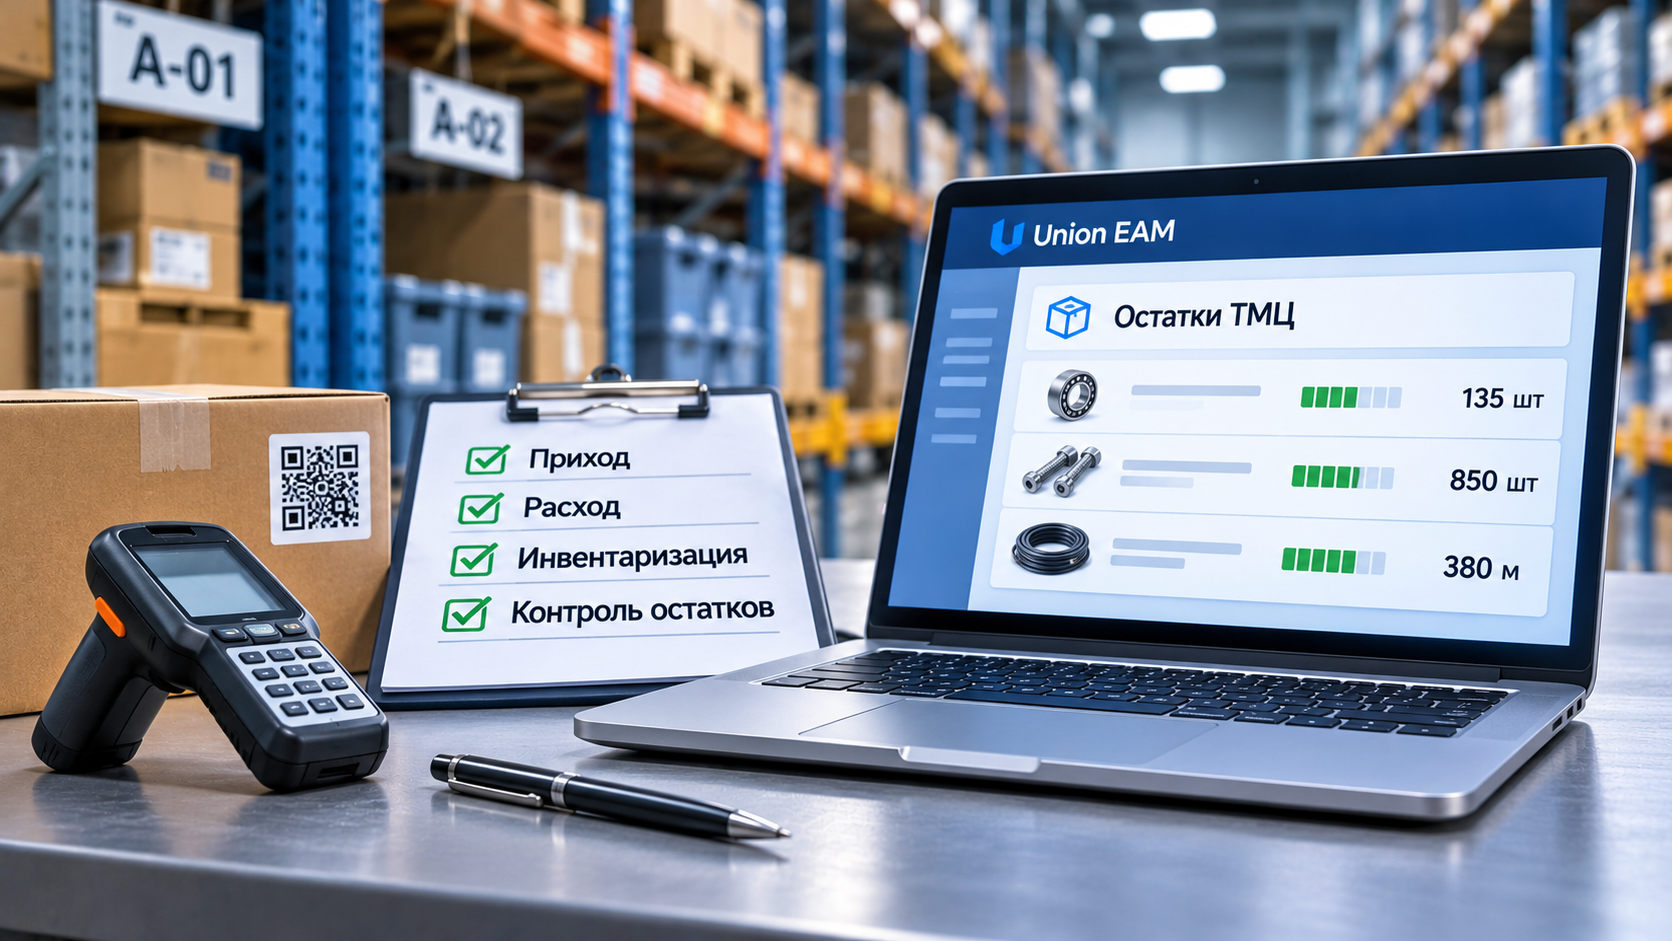
На складе предприятия ежедневно происходят десятки и сотни операций: поступают материалы, выдаются инструменты, перемещаются запчасти, списываются расходные материалы. Без системного контроля сложно определить, сколько материальных ценностей находится в наличии, где они хранятся и кто отвечает за их сохранность.
Учёт материальных ценностей на складе — это процесс регистрации поступления, хранения, движения и выбытия товарно-материальных ценностей (ТМЦ). Его основная задача — обеспечить достоверную информацию об остатках, исключить необоснованные потери и поддерживать необходимый запас материалов.
В статье разберём, как организовать складской учёт ТМЦ, правильно фиксировать приход и расход, рассчитывать остатки, проводить инвентаризацию и автоматизировать складские операции.
Что относится к материальным ценностям на складе
Материальные ценности — это имущество и материальные ресурсы организации, которые используются в производственной, хозяйственной или иной деятельности.
На складах предприятий могут учитываться:
- Сырьё и материалы — металл, древесина, пластик, строительные материалы и производственные компоненты.
- Запасные части — детали для ремонта и обслуживания оборудования.
- Инструменты — ручной и электроинструмент, измерительные приборы, приспособления.
- Расходные материалы — крепёж, электроды, упаковка, картриджи и другие регулярно используемые позиции.
- Хозяйственный инвентарь — уборочное оборудование, мебель и хозяйственные принадлежности.
- Товары — продукция, предназначенная для дальнейшей продажи.
- Специальная одежда и средства индивидуальной защиты — имущество, выдаваемое работникам.
Для организации учёта важно разделять материальные ценности по способу использования. Расходные материалы обычно учитываются количественно, а оборудование и отдельные инструменты могут контролироваться поэкземплярно с присвоением уникального идентификатора.
При этом складской оперативный учёт и бухгалтерская классификация активов не всегда совпадают. Конкретные правила признания и оценки запасов определяются применимыми стандартами бухгалтерского учёта и учётной политикой предприятия.
Основные задачи складского учёта ТМЦ
Грамотно организованный учёт позволяет получать актуальные сведения о наличии и движении ресурсов.
Основные задачи складского учёта:
- Регистрация поступления материальных ценностей от поставщиков.
- Контроль фактических остатков по каждому складу и месту хранения.
- Оформление выдачи материалов сотрудникам и подразделениям.
- Учёт перемещений между складами.
- Контроль минимальных запасов и потребности в пополнении.
- Проведение инвентаризации и выявление расхождений.
- Фиксация списания повреждённых, израсходованных или непригодных ТМЦ.
- Формирование отчётности о движении материальных ценностей.
Если склад обслуживает несколько подразделений, необходимо дополнительно отслеживать, кому и на каком основании передавались инструменты, материалы и оборудование.
Как организовать учёт материальных ценностей на складе
Складской учёт строится на последовательной регистрации каждой операции. В типовом процессе выделяют поступление, размещение, хранение, выдачу, возврат, перемещение, инвентаризацию и списание.
1. Создание номенклатуры ТМЦ
Первый шаг — формирование единого справочника материальных ценностей. Каждая номенклатурная позиция должна иметь однозначное наименование и идентификатор.
Например, на предприятии могут использоваться разные виды крепежа. Вместо общего названия «Болт» необходимо создать отдельные позиции с указанием размера, стандарта и других важных характеристик.
В карточке ТМЦ обычно фиксируются:
- Наименование материальной ценности.
- Артикул или внутренний код.
- Категория и группа номенклатуры.
- Единица измерения: шт., кг, м, л и т. д.
- Склад и место хранения.
- Количество в наличии.
- Характеристики и производитель.
- При необходимости — партия, серийный номер и срок годности.
Единый справочник помогает избежать дублей, когда одна и та же позиция фигурирует под разными названиями.
2. Учёт прихода материальных ценностей
Приход ТМЦ — это операция, отражающая поступление материалов, товаров или другого имущества на склад.
При приёмке кладовщик проверяет фактическое количество и состояние поступивших ценностей, сопоставляет их с сопроводительными документами и регистрирует поступление.
В зависимости от характера поставки основанием могут служить товарная накладная, универсальный передаточный документ (УПД), акт приёмки и другие документы.
Типовой процесс поступления:
- Получить документы от поставщика.
- Проверить наименование, количество и состояние материалов.
- Зафиксировать обнаруженные расхождения.
- Создать документ поступления в учётной системе.
- Указать склад, место хранения и необходимые характеристики.
- Подтвердить операцию и обновить складские остатки.
Пример: на склад поступило 150 подшипников. В системе уже числилось 80 штук. После подтверждения прихода расчётный остаток составит 230 штук при отсутствии других операций.
3. Учёт расхода и выдачи ТМЦ
Расход материальных ценностей — операция, при которой материалы или товары выбывают со склада вследствие передачи, потребления, продажи или списания.
Важно различать передачу имущества сотруднику и окончательное расходование материала.
Например, выдача электроинструмента работнику не означает, что инструмент перестал принадлежать предприятию. Он может продолжать учитываться за ответственным лицом до возврата или выбытия.
Иная ситуация с расходными материалами: если крепёж передан на производственный участок и фактически использован, его расход отражается в соответствии с установленным процессом.
При оформлении расходной операции фиксируются:
- Дата и номер документа.
- Наименование и количество ТМЦ.
- Склад-отправитель.
- Подразделение или сотрудник-получатель.
- Основание выдачи.
- Ответственные лица.
Подробнее о фиксации передачи имущества читайте в разделе «Учёт движения ТМЦ».
4. Перемещение материальных ценностей между складами
Если предприятие располагает несколькими складами, филиалами или производственными площадками, необходимо учитывать внутренние перемещения.
При перемещении материалы списываются с доступного остатка одного склада и поступают на другой. При этом общий остаток компании не изменяется, если количество не менялось и операция не предполагает потерь.
Пример: на центральном складе находится 500 единиц крепежа. Из них 120 передают на производственный склад. После подтверждения перемещения:
- Центральный склад — 380 единиц.
- Производственный склад — 120 единиц.
- Общий остаток предприятия — 500 единиц.
При работе с удалёнными складами полезно предусмотреть промежуточный статус «В пути», чтобы избежать преждевременного отражения поступления до фактической приёмки получателем.
Как рассчитываются остатки ТМЦ на складе
Остатки ТМЦ — это количество материальных ценностей, которое числится на складе на определённую дату.
Базовая формула расчёта:
Остаток на конец периода = Остаток на начало периода + Приход − Расход
Для каждого склада в приход дополнительно включают входящие перемещения, а в расход — исходящие перемещения. Возвраты и корректировки учитываются по своему экономическому смыслу.
Пример расчёта складских остатков
Предположим, предприятие учитывает три группы материалов. За месяц были зарегистрированы следующие операции:
| Материал | Начальный остаток | Приход | Расход | Конечный остаток |
|---|---|---|---|---|
| Подшипники, шт. | 80 | 150 | 95 | 135 |
| Кабель, м | 500 | 300 | 420 | 380 |
| Крепёж, шт. | 1 000 | 500 | 650 | 850 |
Такой расчёт помогает установить учётное количество материалов, но не всегда показывает, сколько из них действительно доступно для выдачи.
Например, часть запаса может быть зарезервирована, заблокирована из-за повреждения или находиться на проверке.
Фактический, учётный и доступный остаток
Для управления складом важно различать три показателя:
- Учётный остаток — количество по данным зарегистрированных операций.
- Фактический остаток — количество, установленное при физическом пересчёте.
- Доступный остаток — количество, которое можно использовать или выдать с учётом резервов и ограничений.
В простом варианте доступный остаток рассчитывается как учётное количество за вычетом зарезервированных и заблокированных запасов. Конкретный расчёт зависит от правил предприятия.
Расхождения между фактическим и учётным количеством выявляются при инвентаризации.
Контроль минимальных и критических остатков
Одна из основных задач складского учёта — предупреждение дефицита материалов. Для этого предприятия устанавливают минимальный запас по наиболее востребованным позициям.
Минимальный остаток — уровень запаса, достижение которого служит сигналом к проверке потребности в пополнении.
Например, производственное предприятие использует в среднем 20 подшипников в день. Если поставка занимает 5 дней, а страховой запас составляет 30 штук, ориентировочная точка заказа рассчитывается следующим образом:
Точка заказа = 20 × 5 + 30 = 130 штук.
Когда доступный остаток достигает 130 штук, предприятие должно рассмотреть необходимость новой закупки.
Для более точного планирования следует учитывать колебания спроса, длительность поставки, сезонность и объём уже размещённых заказов.
Какие показатели следует контролировать
- Текущий остаток по каждой позиции.
- Минимальный и страховой запас.
- Средний расход за период.
- Скорость оборачиваемости материалов.
- Количество зарезервированных ТМЦ.
- Материалы без движения за продолжительное время.
- Излишки и дефицитные позиции.
Регулярный анализ остатков позволяет сократить замороженные в запасах средства и уменьшить риск остановки производственных процессов.
Инвентаризация материальных ценностей на складе
Инвентаризация ТМЦ — проверка фактического наличия материальных ценностей с сопоставлением результатов с учётными данными.
Инвентаризация позволяет выявить недостачи, излишки, ошибки при приёмке и выдаче, неправильное размещение и другие расхождения.
Порядок проведения инвентаризации
- Подготовка. Определяются объекты и дата проверки, ответственные лица и порядок работы комиссии.
- Формирование учётных данных. Фиксируются остатки на установленный момент, обеспечивается корректный учёт операций во время проверки.
- Физический пересчёт. Проверяется фактическое количество материалов в местах хранения.
- Сопоставление. Полученные результаты сравниваются с данными системы.
- Анализ расхождений. Устанавливаются причины выявленных недостач и излишков.
- Оформление результатов. Подготавливаются необходимые документы и утверждаются корректировки.
Периодичность плановых проверок определяется характером деятельности, учётной политикой и внутренними регламентами с учётом случаев обязательной инвентаризации.
Пример инвентаризационной ведомости
| Материал | По учёту | Фактически | Отклонение |
|---|---|---|---|
| Подшипники, шт. | 135 | 132 | −3 |
| Кабель, м | 380 | 380 | 0 |
| Крепёж, шт. | 850 | 870 | +20 |
В приведённом примере выявлена недостача трёх подшипников и излишек двадцати единиц крепежа. Эти отклонения необходимо проверить, оформить и только после установленного согласования отразить корректировки в учётной системе.
Учёт материальных ценностей в Excel: преимущества и недостатки
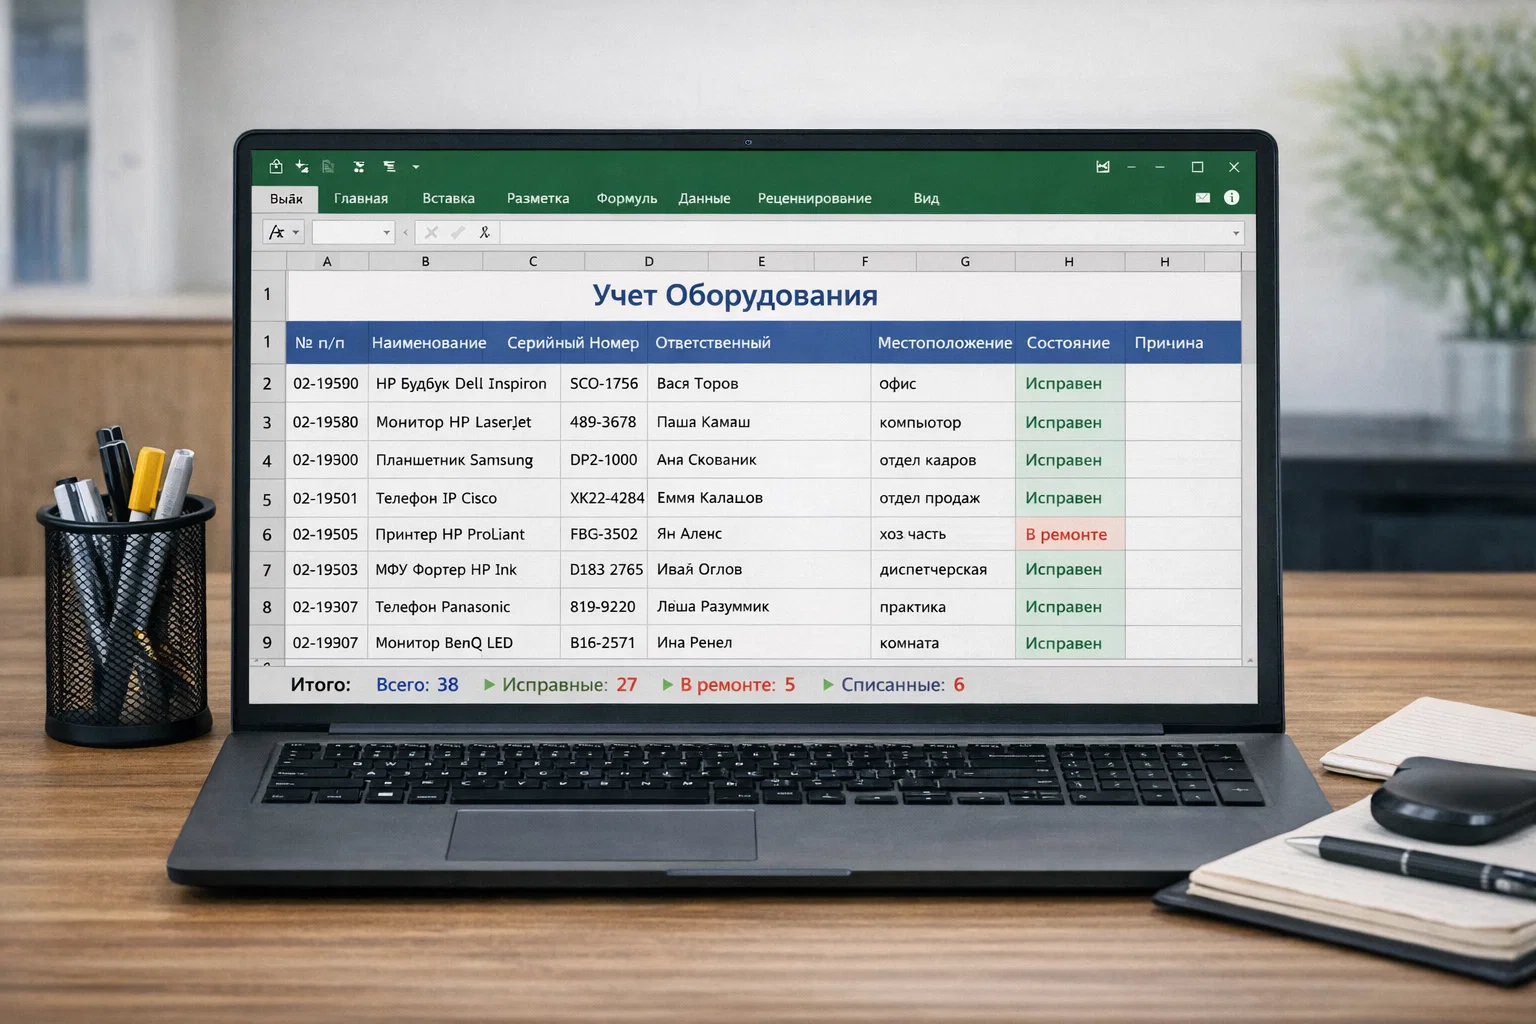
На небольших складах учёт нередко начинают с электронных таблиц. В Excel можно сформировать справочник номенклатуры, регистрировать поступления и расходы, рассчитывать остатки с помощью формул.
Пример структуры таблицы:
| Дата | Операция | ТМЦ | Приход | Расход | Остаток |
|---|---|---|---|---|---|
| 01.11.2026 | Начальный остаток | Подшипник | — | — | 80 |
| 03.11.2026 | Поступление | Подшипник | 150 | — | 230 |
| 05.11.2026 | Выдача | Подшипник | — | 95 | 135 |
Однако по мере роста количества операций появляются ограничения:
- Сотрудники работают с разными версиями файлов.
- Ошибки в формулах приводят к неправильным остаткам.
- Сложно контролировать права доступа и историю изменений.
- Нет удобной регистрации операций со сканированием меток.
- Перемещения между складами приходится сверять вручную.
- Инвентаризация требует дополнительных таблиц и обработки данных.
Когда склад обслуживает несколько подразделений или число номенклатурных позиций исчисляется тысячами, целесообразно переходить к специализированной информационной системе.
Автоматизация учёта материальных ценностей на складе
Автоматизированный складской учёт объединяет номенклатуру, остатки, операции движения и результаты инвентаризации в единой информационной базе.
Сотрудники регистрируют поступления, выдачу и перемещения в системе, а расчёт остатков выполняется на основе подтверждённых операций.
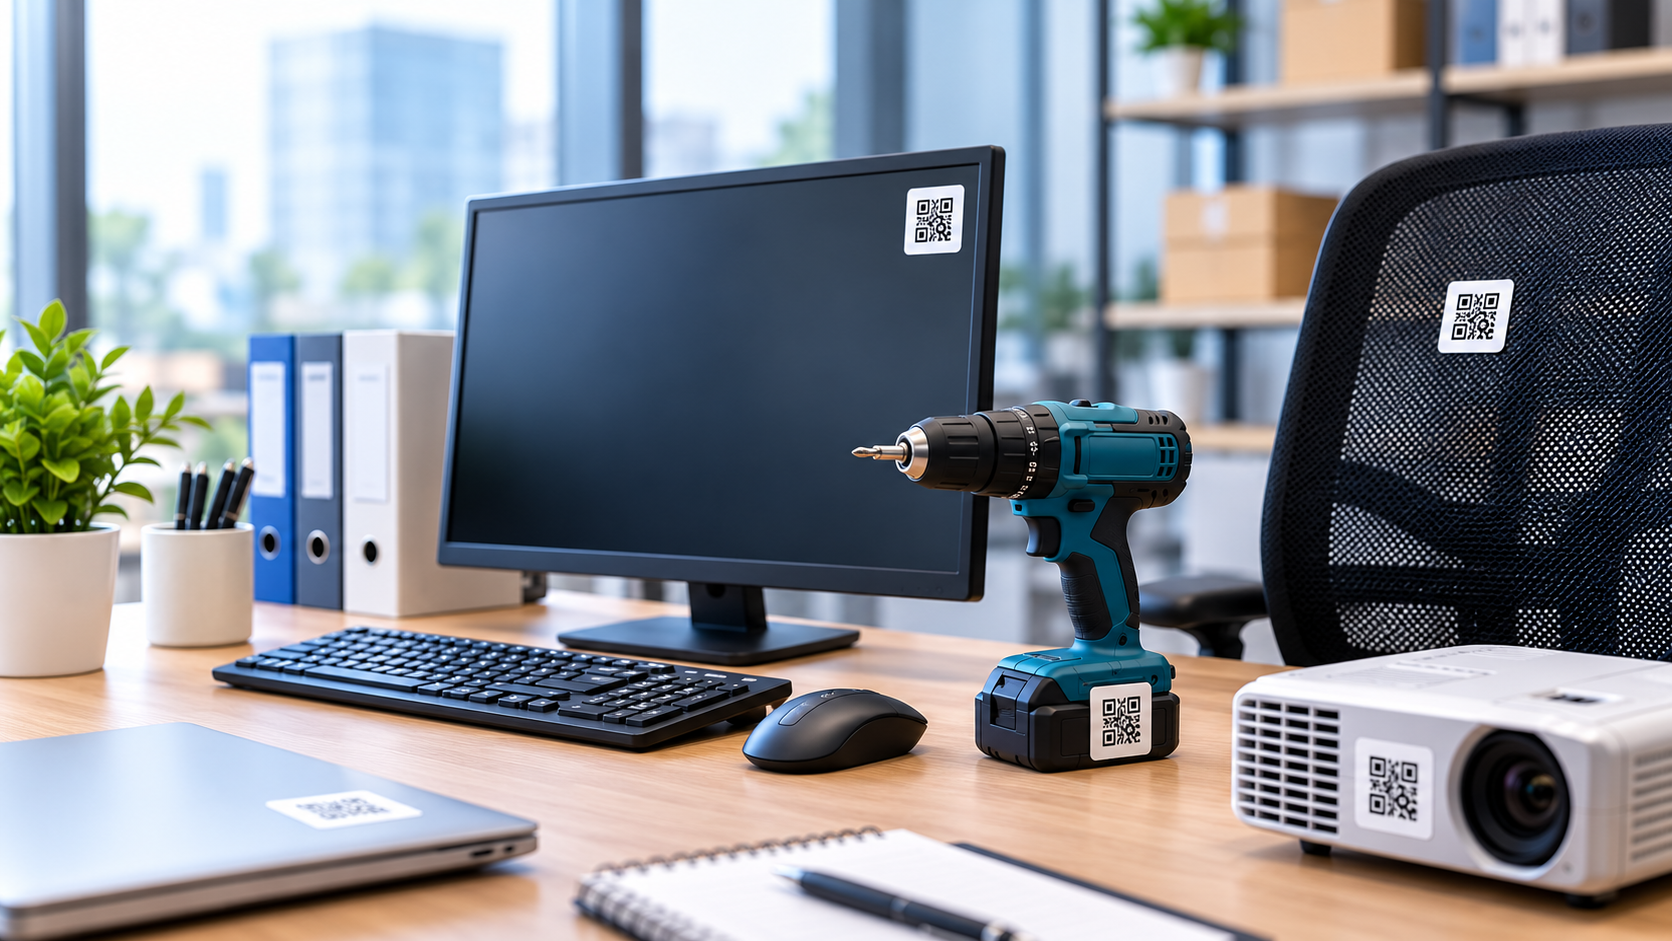
Маркировка ТМЦ штрихкодами и QR-кодами
Для ускорения складских операций применяются технологии автоматической идентификации:
- Штрихкоды — для идентификации номенклатуры и учёта материалов.
- QR-коды — для связи отдельного объекта с электронной карточкой.
- RFID — для бесконтактной идентификации подходящих объектов и проведения массовых проверок.
- Терминалы сбора данных (ТСД) — для регистрации операций непосредственно на складе.
При количественном учёте сканирование кода номенклатуры обычно дополняется вводом количества. Для поэкземплярного учёта оборудования или инструмента каждому объекту может назначаться собственный уникальный идентификатор.
Учёт ТМЦ по материально ответственным лицам
Для контроля сохранности имущества важно фиксировать не только местонахождение материальных ценностей, но и ответственность за их хранение или использование.
В электронной карточке объекта могут отражаться подразделение, сотрудник, дата передачи, текущее состояние и история перемещений.
Это особенно полезно для предприятий, где материалы, инструмент и оборудование регулярно передаются между складом, производством, ремонтными бригадами и филиалами.
Программа Union EAM для учёта складских материальных ценностей
Union EAM — система учёта имущества и товарно-материальных ценностей, позволяющая контролировать движение объектов между складами, подразделениями и сотрудниками.
Для складских процессов система предоставляет инструменты:
- Единый реестр ТМЦ. Карточки материальных ценностей с номенклатурой, характеристиками и местами хранения.
- Учёт поступления. Регистрация новых складских запасов и связанных с ними документов.
- Контроль движения. Учёт выдачи, возврата и перемещения материалов и имущества.
- Контроль остатков. Просмотр количества материальных ценностей по местам хранения.
- Учёт ответственных лиц. История передачи ценностей сотрудникам и подразделениям.
- Инвентаризация. Сопоставление фактического наличия объектов с учётными данными.
- Маркировка. Использование QR-кодов, штрихкодов и RFID для идентификации имущества.
- Импорт и интеграции. Загрузка сведений о запасах из Excel и подключение внешних систем по API.
Например, предприятие может учитывать инструмент и запчасти на центральном складе, передавать их в подразделения, фиксировать возвраты и проводить инвентаризацию по местам хранения.
Данные складского учёта позволяют находить имущество, восстанавливать историю операций и своевременно выявлять расхождения.
При необходимости интеграция Union EAM с бухгалтерской или ERP-системой позволяет выстраивать согласованный процесс оперативного и регламентированного учёта. Состав интеграции и порядок обмена данными определяются при внедрении.
Как внедрить автоматизированный складской учёт
Переход на электронный учёт рекомендуется выполнять поэтапно.
- Провести аудит склада. Определить состав ТМЦ, количество складов, места хранения и основные проблемы существующего учёта.
- Подготовить номенклатуру. Устранить дубли, определить единицы измерения и категории имущества.
- Проверить начальные остатки. Сверить имеющиеся данные с фактическим наличием материалов.
- Определить модель учёта. Разделить количественный и поэкземплярный учёт.
- Выбрать способы маркировки. Подобрать штрихкоды, QR-коды или RFID в зависимости от типа объектов.
- Настроить основные операции. Поступление, выдачу, перемещение, возврат, инвентаризацию и списание.
- Обучить сотрудников. Провести пилотное внедрение на одном складе или группе материалов.
- Перейти к регулярному контролю. Проверять корректность остатков и соблюдение правил регистрации операций.
Важно, чтобы внедрение сопровождалось изменением рабочих процессов. Даже самая функциональная система не обеспечит достоверные остатки, если сотрудники продолжают выдавать материалы без фиксации операций.
Типичные ошибки складского учёта
Отсутствие единой номенклатуры
Один и тот же материал создаётся в базе под несколькими названиями. В результате появляются дубли, а остатки распределяются между разными карточками.
Решение: единый справочник номенклатуры, правила наименования и контроль создания новых позиций.
Несвоевременное оформление расхода
Материалы физически выданы, но операция зарегистрирована спустя несколько дней. В течение этого времени система показывает завышенный остаток.
Решение: регистрация выдачи в момент выполнения операции и использование мобильных устройств на складе.
Отсутствие контроля перемещений
Материалы передаются между складами без подтверждения получателем. Возникают расхождения и неопределённость по местонахождению ценностей.
Решение: оформление перемещений с фиксацией отправки и приёмки.
Редкая инвентаризация
Недостачи и ошибки обнаруживаются спустя длительное время, когда установить их причину затруднительно.
Решение: регулярные выборочные проверки наиболее ценных и востребованных позиций в дополнение к установленным обязательным инвентаризациям.
Отсутствие контроля минимальных остатков
Закупка материалов начинается только после полного исчерпания запасов, что приводит к простоям производства и срочным закупкам.
Решение: анализ расхода и установление точек пополнения запасов.
Часто задаваемые вопросы
Как правильно вести учёт материальных ценностей на складе?
Необходимо создать справочник ТМЦ, установить правила приёмки и выдачи, регистрировать каждую операцию движения, контролировать остатки и периодически проводить инвентаризацию. При большом количестве операций удобнее использовать специализированную систему учёта.
Как рассчитать остаток ТМЦ?
Остаток на конец периода определяется как начальный остаток плюс поступления минус расход за выбранный период. Для отдельного склада также учитываются входящие и исходящие перемещения, возвраты и корректировки.
Какие документы используются для прихода и расхода материалов?
В зависимости от операции и принятого документооборота могут использоваться УПД, накладные, требования-накладные, акты и самостоятельно утверждённые первичные документы с обязательными реквизитами. Конкретный комплект зависит от характера операции и учётной политики предприятия.
Как учитывать материальные ценности на нескольких складах?
Для каждого склада необходимо вести отдельные остатки и фиксировать перемещения между местами хранения. Единая учётная система позволяет контролировать распределение ТМЦ и формировать сводные данные по организации.
Как часто нужно проводить инвентаризацию ТМЦ?
Плановая периодичность определяется организацией с учётом требований законодательства. Дополнительно можно проводить выборочные проверки отдельных групп материалов. При наступлении предусмотренных законодательством обстоятельств инвентаризация обязательна.
Можно ли автоматизировать складской учёт с помощью QR-кодов?
Да. QR-коды позволяют идентифицировать складские объекты и открывать их карточки в электронной системе. Для поэкземплярного имущества применяются уникальные метки, а при количественном учёте сканирование дополняется указанием количества.
Чем отличается складской учёт от бухгалтерского?
Складской учёт отражает количественное наличие, местонахождение и движение материальных ценностей. Бухгалтерский учёт дополнительно обеспечивает стоимостную оценку активов и отражение хозяйственных операций в соответствии с нормативными требованиями. Эти процессы должны быть согласованы между собой.
Заключение
Учёт материальных ценностей на складе необходим для контроля поступления, расхода, перемещения и фактического наличия ТМЦ. Достоверные остатки помогают своевременно пополнять запасы, сокращать потери и поддерживать бесперебойную работу предприятия.
Для небольшого склада может быть достаточно структурированной таблицы и установленного порядка документооборота. Однако при нескольких складах, большом количестве материалов и регулярной выдаче имущества сотрудникам целесообразно использовать автоматизированную систему.
Union EAM помогает организовать единый реестр материальных ценностей, контролировать движение имущества, учитывать ответственных сотрудников и проводить инвентаризацию с применением современных технологий идентификации.
Автоматизируйте учёт материальных ценностей на складе
Контролируйте остатки, поступление, выдачу, перемещения и инвентаризацию ТМЦ в единой системе Union EAM. Покажем возможности программы на примере процессов вашего предприятия.