Малоценные основные средства: лимит стоимости и учёт после ФСБУ 6/2020
 Даяна Хархенова
Маркетолог Union EAM
 10
7 мин
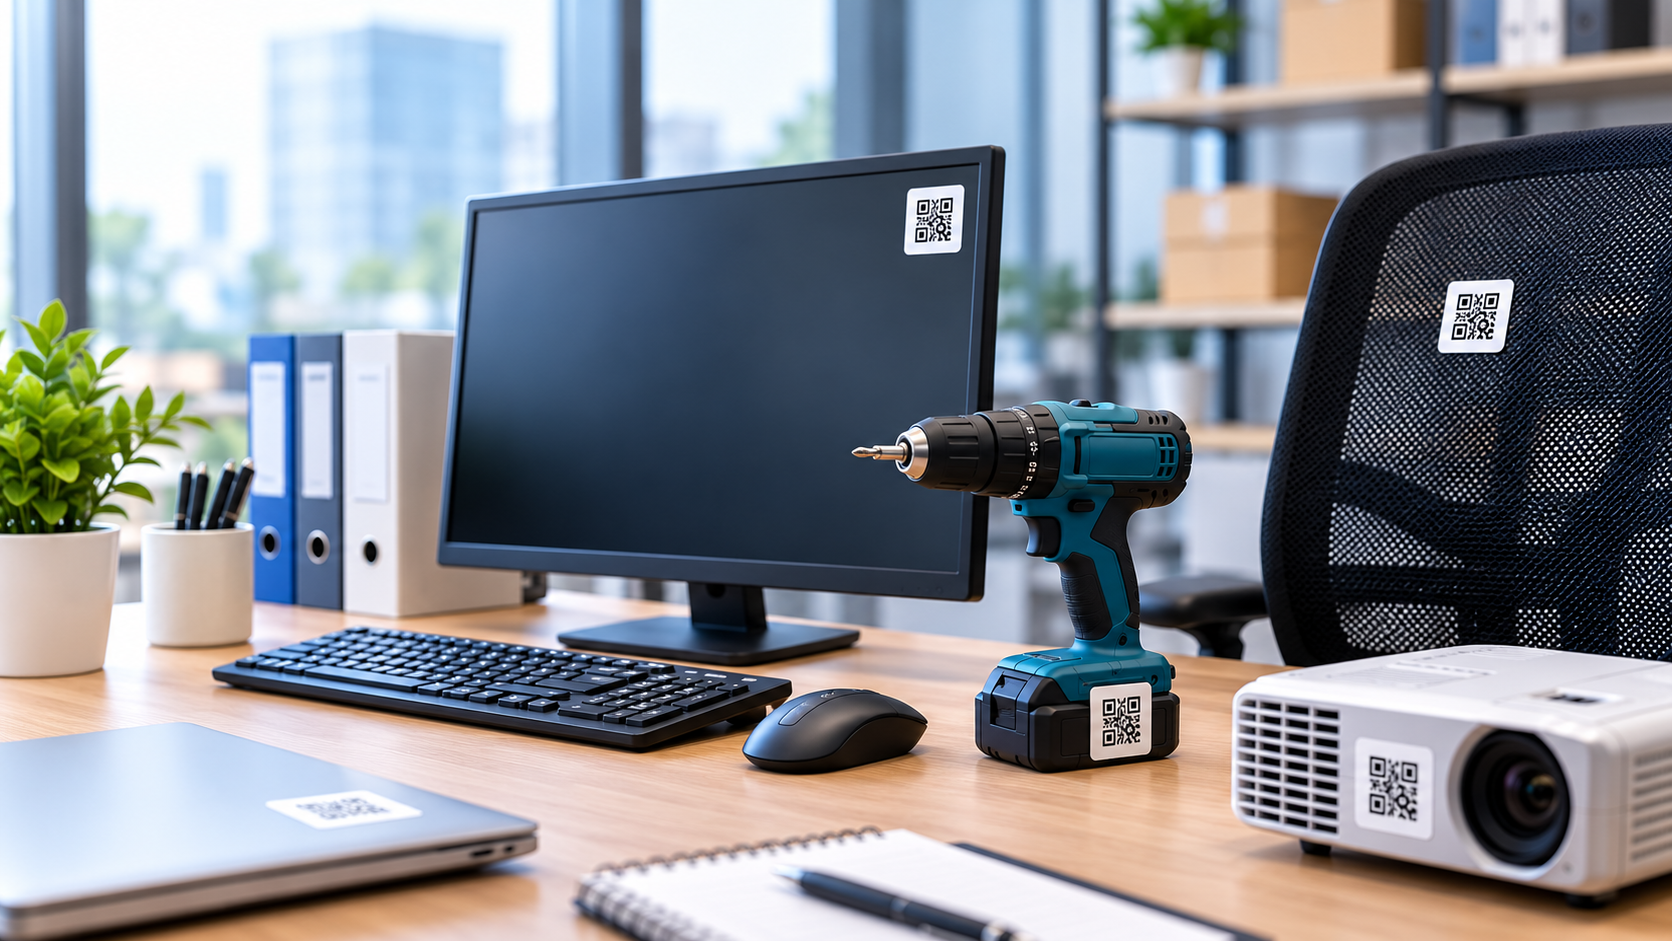
Малоценные основные средства — это активы, которые служат дольше года, но стоят меньше лимита, установленного организацией в учётной политике. Согласно ФСБУ 6/2020, затраты на их приобретение можно признавать расходами периода без начисления амортизации. Единого лимита стоимости основных средств в бухгалтерском учёте нет: прежняя граница 40 000 рублей из ПБУ 6/01 больше не действует.
Однако списать стоимость имущества в расходы не означает прекратить его учёт. Пункт 5 ФСБУ 6/2020 требует обеспечить контроль наличия и движения таких активов. Для этого применяют забалансовые счета, ведомости материально ответственных лиц или специализированные системы учёта имущества.
Разберём, как установить лимит малоценных основных средств, какие проводки используются, как организовать инвентаризацию и не потерять мониторы, инструмент, мебель и другое имущество после списания с баланса.
Что такое малоценные основные средства
Согласно пункту 4 ФСБУ 6/2020, объект основных средств имеет материально-вещественную форму, используется в деятельности организации, предназначен для эксплуатации более 12 месяцев или обычного операционного цикла, превышающего 12 месяцев, и способен приносить экономические выгоды.
Пункт 5 стандарта разрешает организации не применять ФСБУ 6/2020 к активам, стоимость которых ниже установленного лимита существенности. Такие объекты на практике называют малоценными основными средствами или малоценным имуществом.
Примеры малоценных основных средств
- Компьютерные мониторы, клавиатуры и периферийное оборудование.
- Офисные столы, кресла, шкафы и стеллажи.
- Источники бесперебойного питания (ИБП).
- Рации, телефоны и средства связи.
- Электроинструмент и производственный инвентарь.
- Измерительные приборы и контрольное оборудование.
- Бытовая техника для офисов и производственных помещений.
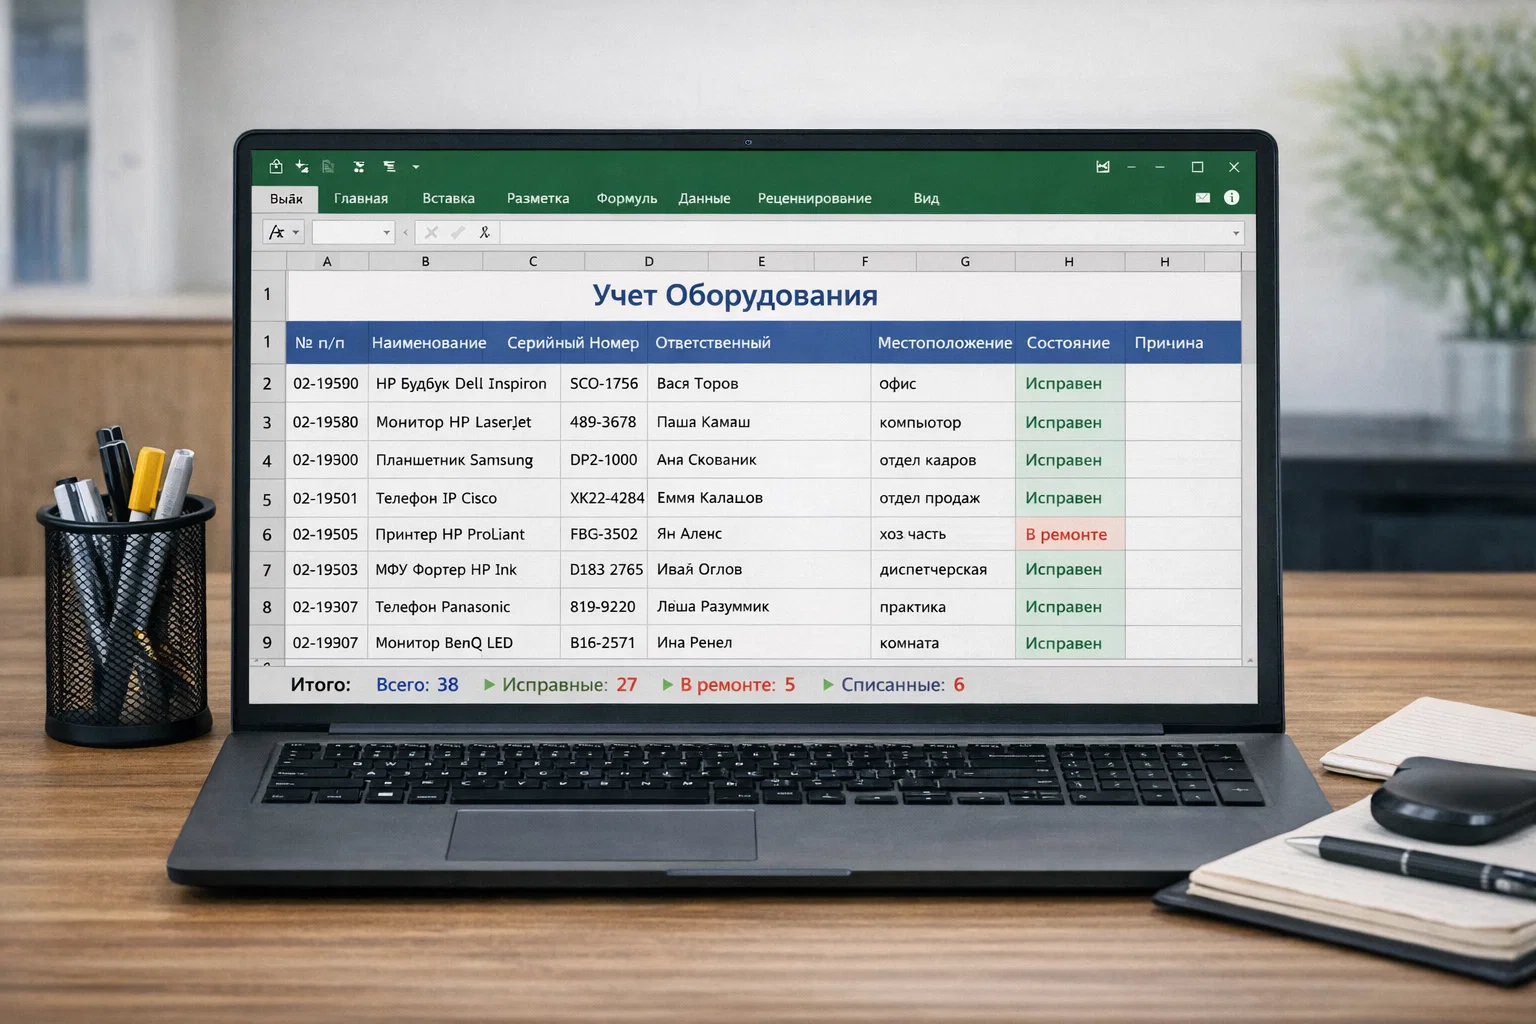
В организациях количество таких предметов может значительно превышать число основных средств, отражённых на балансе. При этом имущество продолжает использоваться после списания его стоимости и требует контроля.
Лимит малоценных ОС в бухгалтерском и налоговом учёте
Необходимо различать два стоимостных ограничения.
| Критерий | Бухгалтерский учёт | Налоговый учёт |
|---|---|---|
| Основание | ФСБУ 6/2020, пункт 5 | НК РФ, статья 256 |
| Лимит стоимости | Устанавливается организацией | 100 000 рублей |
| Кто определяет | Организация с учётом существенности | Законодательство |
| Порядок учёта | Затраты на активы ниже лимита признаются расходами периода | Имущество стоимостью не более 100 000 рублей не признаётся амортизируемым по стоимостному критерию |
Важно: лимит 100 000 рублей установлен для налогового учёта. В бухгалтерском учёте организация вправе выбрать собственное значение с учётом существенности информации об активах. Совпадение лимитов удобно, но не является обязательным.
Как установить лимит стоимости основных средств
Лимит стоимости малоценных ОС закрепляют в учётной политике организации. ФСБУ 6/2020 не предусматривает единой суммы для всех предприятий. Размер выбирают с учётом существенности информации для бухгалтерской отчётности.
На практике встречаются следующие варианты:
- 100 000 рублей. Позволяет сблизить бухгалтерский и налоговый учёт по стоимостному критерию. Однако различия могут сохраняться по другим основаниям.
- 40 000 рублей. Привычная граница из ранее действовавшего ПБУ 6/01. Может использоваться, если организация заинтересована в отражении большего количества имущества в составе ОС.
- Более 100 000 рублей. Возможный вариант для организаций, у которых более высокий лимит обоснован существенностью информации. При этом особенно важен контроль списанного имущества.
При выборе лимита учитывают характер активов, их стоимость, влияние на отчётность и объём операций. Существенные для отчётности активы не следует исключать из состава основных средств исключительно ради упрощения учёта.
Пример формулировки для учётной политики
«В соответствии с пунктом 5 ФСБУ 6/2020 организация не применяет стандарт к активам, отвечающим признакам основных средств, первоначальная стоимость которых составляет менее 100 000 рублей за единицу. Затраты на приобретение и создание таких активов признаются расходами периода, в котором они понесены.
Для обеспечения контроля наличия и движения имущества организуется количественный учёт на забалансовом счёте "Малоценные основные средства в эксплуатации" с детализацией по материально ответственным лицам, подразделениям и местам эксплуатации».
Это пример, который необходимо адаптировать к учётной политике конкретной организации. Принятое решение и установленный лимит раскрываются в бухгалтерской отчётности.
Списание малоценных ОС и бухгалтерские проводки
В соответствии с пунктом 5 ФСБУ 6/2020 затраты на приобретение малоценных активов признаются расходами периода, в котором они понесены.
В письмах Минфина России от 15.12.2021 № 07-01-09/102450 и от 04.04.2022 № 07-01-09/28046 рекомендуется организовывать контроль таких активов применительно к порядку учёта запасов по ФСБУ 5/2019.
В зависимости от принятой учётной политики организация может использовать прямое признание затрат в расходах либо схему с промежуточным отражением имущества на счёте 10. При выборе второго варианта необходимо обеспечить соответствие момента признания расходов требованиям ФСБУ 6/2020.
Пример проводок по учёту малоценного имущества
| Операция | Дебет | Кредит |
|---|---|---|
| Отражение приобретения имущества через счёт 10, если такая схема предусмотрена учётной политикой | 10 | 60 |
| Признание затрат в расходах | 20, 25, 26, 44 | 10 или 60 — в зависимости от принятой схемы |
| Постановка имущества на забалансовый контроль | Забалансовый счёт, например МЦ.04 | — |
| Снятие имущества с забалансового контроля при выбытии | — | Забалансовый счёт |
Забалансовый счёт МЦ.04 приведён в качестве примера: он используется в отдельных конфигурациях программ учёта и не является универсальным обязательным счётом для всех организаций.
При окончательном выбытии малоценного имущества его стоимость повторно в расходы не включают, поскольку соответствующие затраты уже были признаны ранее.
Для оформления выбытия составляют акт с указанием причины: поломка, физический износ, утрата или иное основание. При продаже имущества или получении материалов от его разборки могут возникать дополнительные операции по отражению доходов и оприходованию пригодных компонентов.
Обратите внимание: бухгалтерское списание стоимости и фактическое выбытие имущества — разные события. Монитор может быть полностью списан в расходы, но ещё несколько лет находиться в эксплуатации и числиться за конкретным сотрудником.
Как контролировать наличие и движение малоценных основных средств
Пункт 5 ФСБУ 6/2020 требует обеспечить надлежащий контроль наличия и движения малоценных активов. При этом стандарт не устанавливает единственный обязательный способ такого контроля.
Организация самостоятельно определяет порядок учёта имущества. Для этого можно использовать забалансовые счета, ведомости материально ответственных лиц или специализированное программное обеспечение.
| Способ контроля | Особенности | Кому подходит |
|---|---|---|
| Забалансовый учёт | Регистрация стоимости и количества имущества в бухгалтерской программе | Компаниям с централизованной системой учёта |
| Ведомости МОЛ | Учёт предметов в натуральных единицах с закреплением за ответственными лицами | Организациям с несколькими складами и подразделениями |
| Автоматизированный учёт с маркировкой | Электронные карточки имущества, штрихкоды, QR-коды, история перемещений и инвентаризации | Предприятиям с сотнями и тысячами единиц имущества |
Рекомендация Фонда «НРБУ "БМЦ"» Р-126/2021-КпР допускает организацию контроля в самостоятельно установленном порядке, в том числе без денежной оценки имущества и без участия бухгалтерской службы.
Какие сведения необходимо фиксировать
Для практического контроля важно вести по каждому предмету как минимум следующую информацию:
- Наименование и идентификатор имущества.
- Количество и единицу измерения.
- Материально ответственное лицо (МОЛ).
- Подразделение и место эксплуатации.
- Дату поступления и передачи в эксплуатацию.
- Историю выдачи, возврата и перемещений.
- Текущий статус: на складе, в эксплуатации, в ремонте или списан.
Такой подход позволяет не только подтверждать наличие имущества, но и отслеживать его использование в организации.
Инвентаризация малоценного имущества
Малоценные ОС, находящиеся под контролем организации после признания их стоимости в расходах, целесообразно включать в отдельную инвентаризационную ведомость или реестр. Порядок проверки и используемые формы закрепляют во внутренних документах.
В ходе инвентаризации проверяют фактическое наличие предметов, их состояние, местонахождение и закрепление за ответственными лицами.
Если обнаружена недостача, оформляют результаты проверки и устанавливают причины. Возможность взыскания ущерба с работника зависит от предусмотренных законом оснований материальной ответственности и соблюдения установленной процедуры.
Подробнее об организации проверок имущества читайте в разделе инвентаризация основных средств.
МБП: что это такое и чем отличается от малоценных ОС
МБП — малоценные и быстроизнашивающиеся предметы. Ранее они выделялись в самостоятельную категорию бухгалтерского учёта, для которой применялся счёт 12.
После изменения правил бухгалтерского учёта отдельная категория МБП была упразднена. Сегодня порядок отражения имущества определяется его характеристиками, сроком использования и применимыми стандартами бухгалтерского учёта.
В повседневной работе термин «МБП» продолжает использоваться для обозначения инструмента, инвентаря, оборудования и других относительно недорогих предметов.
Однако МБП и малоценные основные средства не являются полностью тождественными понятиями: к быстроизнашивающимся предметам могут относиться и активы со сроком использования менее года.
Для учётной политики и внутренних регламентов лучше использовать более точные формулировки: «малоценные основные средства», «малоценное имущество» или «активы стоимостью ниже установленного лимита».
Типичные ошибки при учёте малоценных ОС
-
Лимит стоимости не закреплён в учётной политике.
Организация не формализовала решение о неприменении ФСБУ 6/2020 к малоценным активам. Это создаёт риск некорректной классификации имущества и признания расходов.
-
Имущество продолжает числиться на счёте 10 после начала эксплуатации.
Предметы фактически используются, но их стоимость остаётся в составе запасов. Это может приводить к искажению показателей бухгалтерского учёта.
-
Стоимость списана, но учёт фактического наличия отсутствует.
Организация не ведёт ни забалансовый контроль, ни реестры имущества. В результате невозможно установить, где находятся предметы и кто ими пользуется.
-
Контролируется только общая сумма имущества.
Суммарные показатели сходятся, однако отсутствует информация о конкретных мониторах, инструментах, мебели и оборудовании.
-
Передача сотрудникам не оформляется.
Нет документов о выдаче и возврате имущества. Это осложняет инвентаризацию, выяснение причин недостачи и установление ответственности.
Для устранения этих ошибок необходимо организовать не только бухгалтерское отражение расходов, но и полноценный учёт ТМЦ и малоценного имущества на протяжении всего срока эксплуатации.
Как вести учёт малоценных основных средств в Union EAM
Бухгалтерия может отражать затраты на малоценные ОС в своей учётной системе, а контроль фактического наличия и движения имущества организовать с помощью Union EAM.
Это особенно удобно, если в компании большое количество оборудования, инструментов, офисной техники и других предметов, закреплённых за разными сотрудниками и подразделениями.
Возможности Union EAM для малоценного имущества
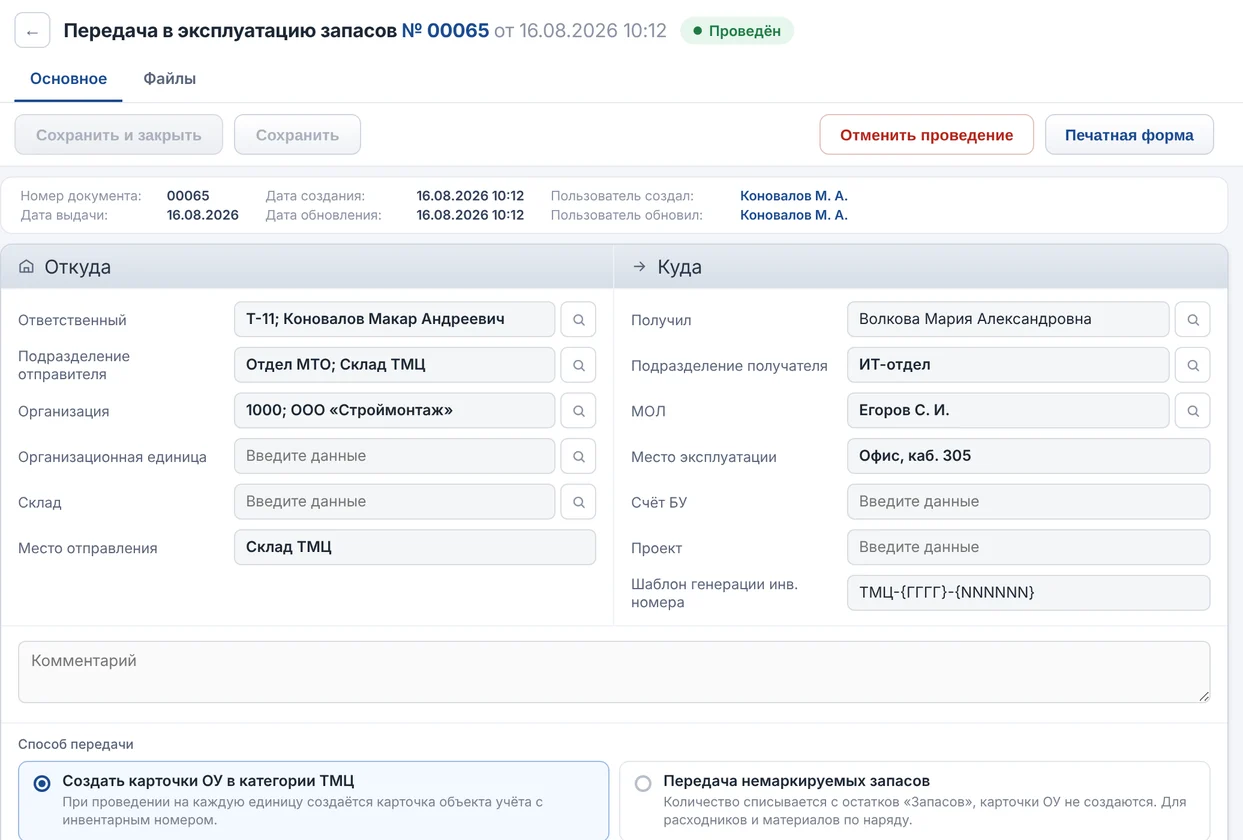
- Единый реестр имущества. Малоценные предметы учитываются в категории ТМЦ с привязкой к МОЛ, подразделениям и местам хранения или эксплуатации.
- Выдача и возврат. Передача сотруднику и возврат имущества оформляются документами. По каждому предмету сохраняется история движения.
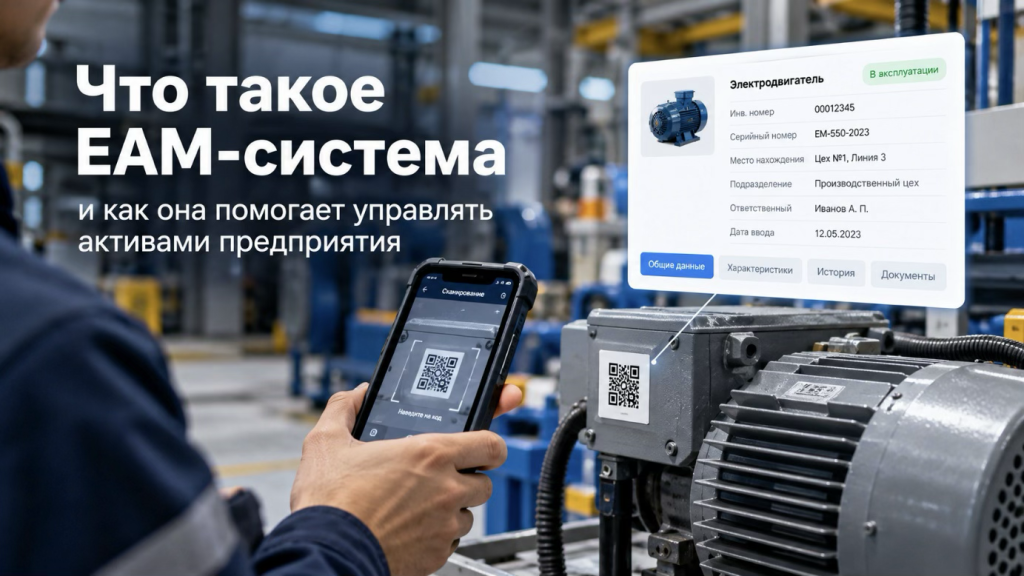
- Маркировка имущества. На оборудование, инструменты и инвентарь наносятся этикетки со штрихкодом или QR-кодом.
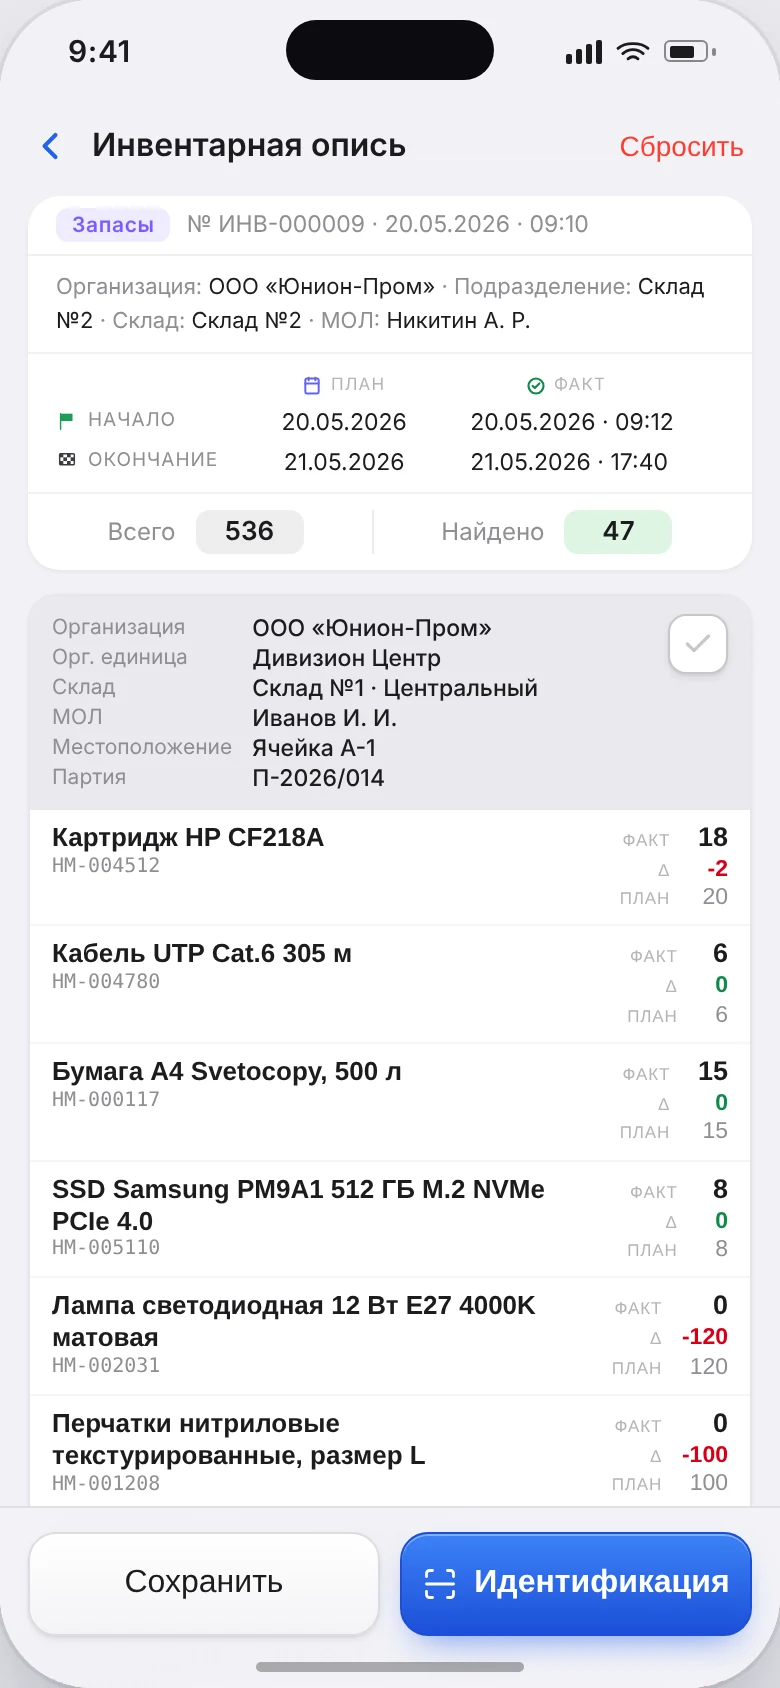
- Мобильная инвентаризация. Фактическое наличие имущества проверяется сканированием кодов с помощью мобильного приложения.
- Контроль расхождений. Система помогает выявлять недостачи, излишки и несоответствия между учётными и фактическими данными.
- Формирование документов. Результаты инвентаризации можно использовать для подготовки инвентаризационных описей, в том числе по форме ИНВ-3.
Малоценное имущество списано, но продолжает использоваться?
Организуйте учёт оборудования, инструментов, мебели и других ТМЦ в Union EAM. Контролируйте местонахождение имущества, ответственных сотрудников и перемещения без бумажных ведомостей.
Подробнее об учёте ТМЦ в Union EAMФСБУ 6/2020 позволяет упростить бухгалтерский учёт малоценных основных средств, установив собственный стоимостный лимит с учётом существенности информации. Затраты на такие активы признаются расходами без последующего начисления амортизации.
При этом организация обязана контролировать наличие и движение имущества независимо от того, отражается ли оно на балансе.
Оптимальная организация учёта сочетает бухгалтерское отражение затрат с пообъектным контролем имущества: за кем закреплён предмет, где он находится, когда передан в эксплуатацию и в каком состоянии используется.
Автоматизировать такой контроль позволяет программа учёта ТМЦ Union EAM с поддержкой маркировки имущества, истории перемещений и мобильной инвентаризации.