Аудит склада перед внедрением системы управления активами
 Даяна Хархенова
Маркетолог Union EAM
 105
6 мин

Коротко о главном
Аудит склада перед внедрением EAM-системы — не формальность, а технический фундамент проекта. Если не зафиксировать реальное состояние активов до старта, компания рискует перенести накопившийся хаос в новую систему — и заплатить за его исправление дважды.
Почему аудит склада — это не инвентаризация
Инвентаризация отвечает на вопрос: «Сколько единиц у нас есть?» Аудит отвечает на другой: «Насколько то, что есть, соответствует тому, что записано — и пригодно ли это к использованию?»
Аудит охватывает четыре направления:
- Физическое состояние — осмотр оборудования, стеллажей, зон хранения: износ, повреждения, отсутствие маркировки.
- Достоверность учётных данных — сравнение того, что числится в системе, с тем, что стоит на полке. Типичная картина: часть позиций в базе не имеет физического соответствия, часть физических единиц — карточки в учёте.
- Процессы движения — как принимается товар, как списывается, кто за что отвечает. Здесь обнаруживаются «серые зоны», которые порождают пересортицу и потери.
- Инфраструктура — соответствие стеллажей нагрузке, наличие зон карантина и приёмки, освещение в зонах сканирования. Это влияет на выбор технического оснащения EAM.
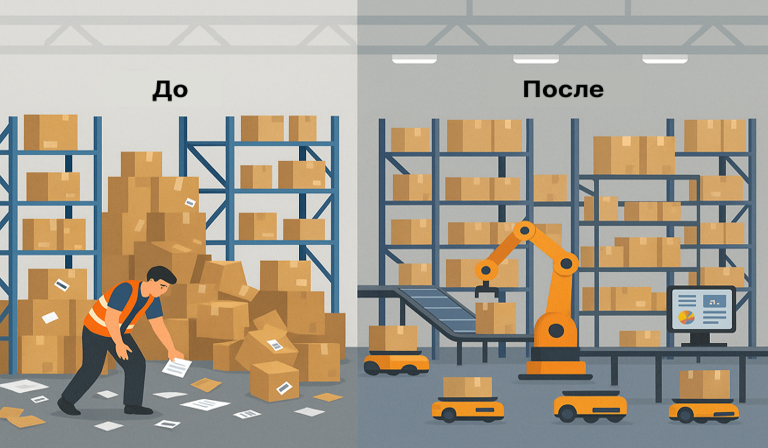
Вывод: Аудит склада — это диагностика четырёх систем одновременно: физики, данных, процессов и инфраструктуры, тогда как инвентаризация проверяет только количество.
Что конкретно проверяется в ходе аудита

- Классификация активов — есть ли единый классификатор или каждый отдел называет одно и то же по-разному? Применяется ли ОКОФ, отраслевой стандарт или внутренний справочник?
- Идентификация — какой процент активов имеет читаемую маркировку? Сколько позиций дублируется под разными артикулами?
- Учётные расхождения — разница между книжными и фактическими остатками в штуках и рублях. Когда проводилась последняя сверка?
- Ответственность — закреплены ли активы за материально ответственными лицами? Есть ли документы о передаче при смене сотрудника?
- Движение активов — среднее время обработки заявки на выдачу; как часто возникают ситуации «ищем вручную»?
- Интеграционный потенциал — какие системы используются (1С, SAP, самописные решения)? Пригодны ли данные к миграции без ручной доработки?
Вывод: Каждый выявленный пробел превращается в конкретное требование к функционалу EAM — предпроектное обследование фактически и есть техническое задание на систему.
На что смотреть в первую очередь: три рабочих показателя
- Доля позиций без расхождений — сколько карточек в системе совпадают с физической реальностью по наличию, количеству и атрибутам. Если расхождений больше 10–15%, запускать перенос данных в EAM без предварительной чистки нецелесообразно.
- Процент идентифицированных активов — сколько единиц имеют читаемую маркировку, привязанную к карточке. Там, где маркировка отсутствует, ручной поиск и ошибки неизбежны вне зависимости от того, какая система стоит «сверху».
- Коэффициент дублирования номенклатуры — доля задвоенных карточек от общего числа позиций. Даже небольшой процент дублей на большой базе — это сотни позиций, генерирующих ложные остатки и двойные заявки на закупку.
Вывод: Три показателя дают достаточно информации для обоснованного решения: когда начинать внедрение и какой объём подготовки потребуется.
Типичная картина: что находят в ходе аудита
Задвоенные карточки. Одна деталь заведена под тремя артикулами — потому что её в разное время вносили разные сотрудники. Система показывает нулевой остаток по двум карточкам, формируется заявка на закупку — хотя реальный остаток в норме.
«Мёртвые» активы. Позиции числятся в системе и занимают место на полках, но не использовались годами: оборудование под списанные линии, пересортица, которую перестали разбирать. Такие активы замораживают оборотные средства и искажают картину реальных запасов.
Результаты аудита станут основой для автоматизации склада. Фактические остатки удобно зафиксировать в цифровой инвентаризационной описи.
Немаркированные единицы. Без читаемой маркировки сотрудник не может быстро связать объект с карточкой в системе — ручной поиск, ошибки при выдаче, невозможность нормальной работы мобильных приложений EAM.
Разрыв между ответственностью и реальностью. Формально актив закреплён за одним сотрудником, хранится в другом месте, использует его третий отдел. При автоматизации система немедленно показывает противоречие, которое вручную годами решалось устными договорённостями.
Вывод: Большинство проблем, которые обнаруживаются при аудите, существуют давно — ручные процессы позволяли их обходить, а EAM сразу делает их видимыми.
Сколько времени занимает аудит склада
- До 1 000 позиций — 2–4 рабочих дня при актуальной базе; 5–7 дней при учёте в таблицах или на бумаге.
- 1 000–5 000 позиций — 5–12 рабочих дней.
- Свыше 5 000 позиций — от 15 рабочих дней; применяется зонированный аудит с поэтапной сдачей результатов.
Аудит проводится параллельно с текущими операциями и не останавливает работу склада. Единственное требование: заморозить справочник номенклатуры на период проверки. Минимальный состав команды — аналитик по данным и специалист, знающий физическую логику склада, плюс ответственный со стороны заказчика, знакомый с историей нестандартных позиций.
Вывод: хорошо организованный аудит занимает в разы меньше времени, чем последующее исправление ошибок в уже работающей системе.
Вопросы, которые часто задают перед аудитом
А правда ли, что, если в компании уже есть 1С, данные и так в порядке?
Нет. Учётная система фиксирует то, что в неё вводят, а не то, что стоит на полке. Расхождения накапливаются через ручной ввод, забытые списания и ошибки при приёмке. Наличие ERP говорит лишь о том, что данные хранятся структурированно — но не о том, что они достоверны.
А если провести аудит своими силами?
Возможно, но есть ключевой риск: сотрудники, которые вели учёт, склонны не замечать расхождений, за которые несут ответственность — не из злого умысла, а в силу человеческого восприятия. Внутренний аудит работает, если его ведёт команда, не связанная с текущим ведением учёта.
А если пропустить аудит и сразу начать внедрение?
Система будет внедрена на некорректных данных. Первые месяцы уйдут на исправление справочников в боевом режиме, доверие к системе упадёт. В худшем случае проект замораживается с формулировкой «система не работает» — хотя проблема не в системе, а в данных.
Итог: что важно запомнить
Аудит склада перед внедрением EAM решает три задачи: фиксирует точку отсчёта для измерения эффекта от автоматизации, очищает данные до миграции и делает видимыми процессные проблемы, которые технология сама по себе не исправляет.
На что обратить внимание:
- Расхождения выше 10% — сигнал к обязательной чистке перед переносом данных.
- Значительная доля немаркированных активов — отдельный проект по идентификации, без которого мобильные функции EAM не заработают.
- Дублирование в справочнике номенклатуры — не косметика, а источник системных ошибок в закупках и планировании.
Аудит — это работа, которая определяет, насколько быстро система начнёт давать результат, а не создавать дополнительные задачи.
Рабочая программа аудита перед автоматизацией
Аудит склада проверяет качество данных и процесса. Инвентаризация устанавливает фактическое наличие в выбранных границах. Пересчет может быть частью диагностики, но не заменяет проверку того, почему расхождения возникают.
| Область | Проверка | Результат |
|---|---|---|
| Справочник | Дубли артикулов, единицы, упаковки | Перечень исправлений с владельцем |
| Движение | Проследить приход, выдачу, возврат по выбранным позициям | Разрывы документальной цепочки |
| Остатки | Сопоставить учет с контрольной выборкой | Объясненные и неразобранные отклонения |
| Роли | Кто подтверждает операции и исправляет данные | Матрица ответственности |
| Импорт | Проверить тестовую загрузку и ошибки | Правила переноса в новую систему |
Составьте выборку из ходовых, редко используемых и проблемных позиций. Для каждой восстановите цепочку последних движений. Условный пример: отрицательный остаток появляется из-за выдачи до регистрации прихода, а две одинаковые позиции заведены в разных единицах. Простая корректировка количества уберет симптом, но не устранит причины.
Итог аудита — список конкретных проблем, ответственных и способов проверки исправления. Зафиксируйте, какие данные готовы к переносу и какие требуют обработки. После этого можно готовить складской учет в системе и отдельную опись для проверки наличия.